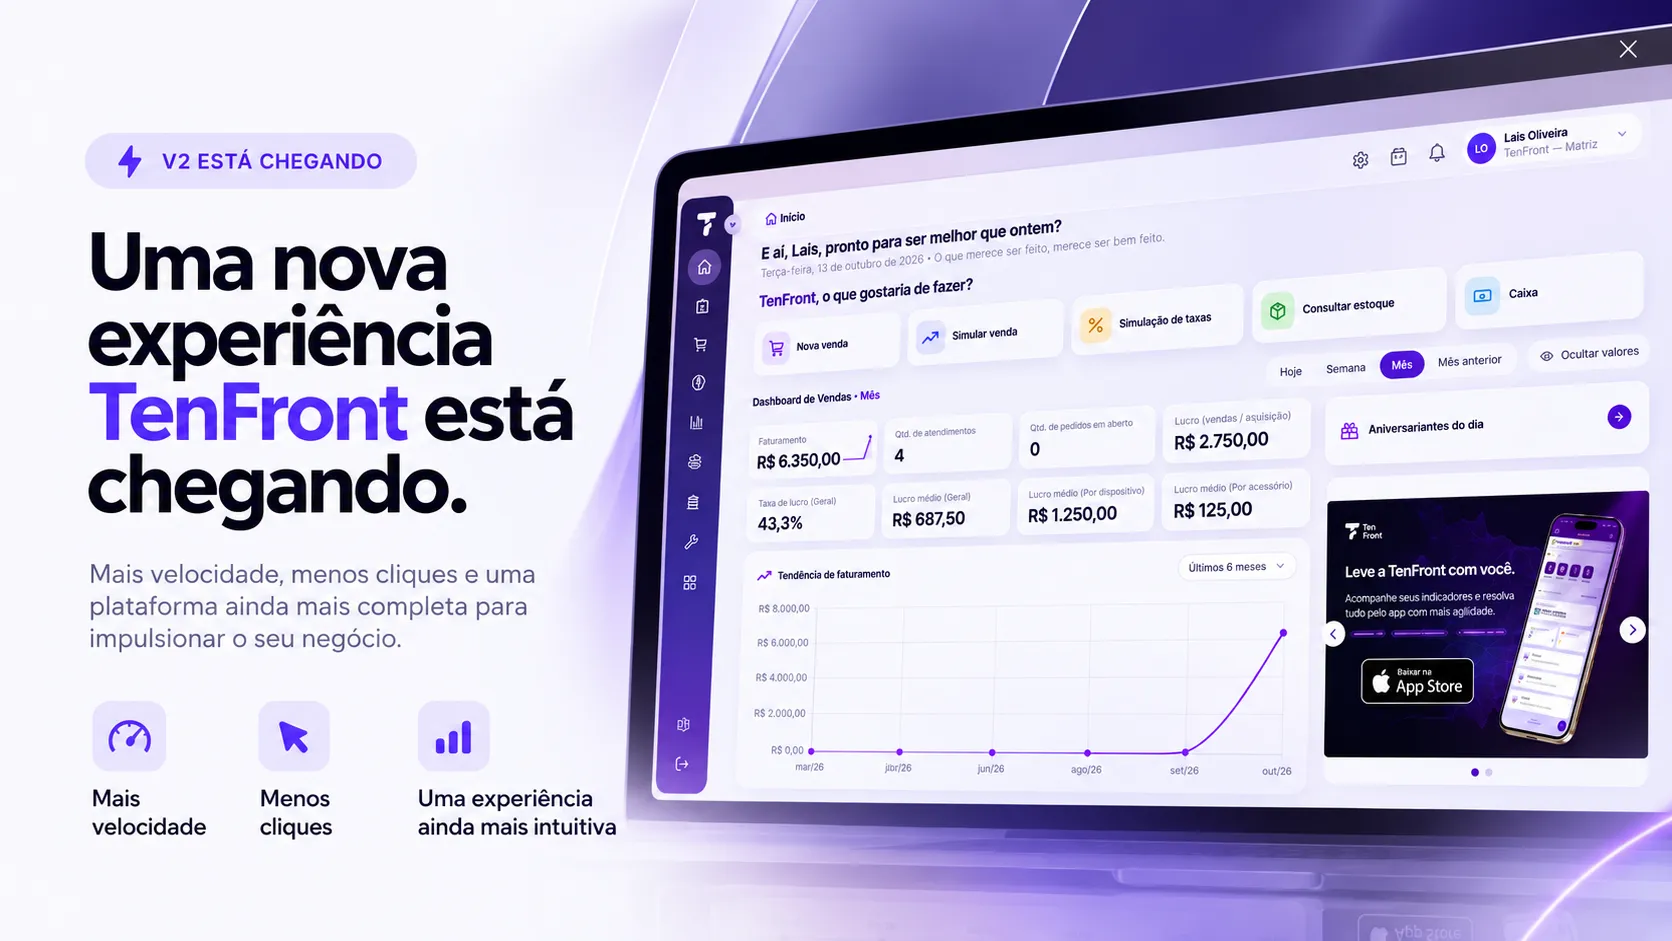
Quando a loja vende mais, mas o caixa continua apertado, nós começamos rastreando as vendas até os recebimentos, antes de escolher uma plataforma. Para avaliar um sistema de gestão para loja de celulares, verificamos se ele conecta vendas, estoque, financeiro e assistência técnica. Assim, a decisão se baseia no que a operação consegue demonstrar, não em promessas genéricas.
O sistema deve conectar estes pontos da operação
- Venda: valor, desconto, produtos, forma de pagamento e responsável pelo atendimento.
- Estoque: baixa correta, identificação por IMEI quando aplicável e histórico de movimentações.
- Financeiro: recebimentos previstos, taxas, conciliação e compromissos com vencimento.
- Assistência: ordens de serviço, peças utilizadas, etapas e valores cobrados.
- Gestão: indicadores que permitam analisar resultados por loja ou unidade.
Nós avaliamos a plataforma pelo caminho que uma operação percorre entre essas áreas. Um cadastro isolado de recursos não mostra se uma venda parcelada, por exemplo, atualiza o estoque e cria os recebimentos esperados.
Vender mais com o caixa apertado é um sintoma, não um diagnóstico
O aumento das vendas pode elevar o faturamento sem ampliar o caixa disponível na mesma proporção. Parcelamentos, taxas, descontos, compras de estoque e contas com vencimento em datas diferentes podem explicar essa diferença.
Nós investigamos a pergunta antes de prescrever uma mudança: qual parte da operação está consumindo o valor vendido? Se o gestor observa apenas o total faturado, pode não perceber que uma categoria tem margem baixa, que os descontos cresceram ou que há capital parado em aparelhos e acessórios sem giro.
Por isso, separamos três leituras. Faturamento representa vendas; lucro considera custos e despesas do período; caixa mostra o dinheiro disponível e o momento em que entra ou sai. Eles se relacionam, mas não são medidas intercambiáveis.
A margem de contribuição mostra o que sobra da venda
Para entender se cada venda ajuda a pagar a estrutura da loja, nós calculamos a margem de contribuição. Usamos um exemplo fictício de venda de smartphone com acessório:
- Smartphone: R$ 2.400; capa: R$ 100. Receita antes do desconto: R$ 2.500.
- Desconto concedido: R$ 100. Receita líquida da venda: R$ 2.400.
- CMV: smartphone por R$ 1.900 e capa por R$ 35, total de R$ 1.935.
- Despesas variáveis: R$ 60 em taxas de pagamento e R$ 24 de comissão.
Margem de contribuição = R$ 2.400 − R$ 1.935 − R$ 60 − R$ 24 = R$ 381. Essa quantia ainda precisa contribuir para despesas fixas, como aluguel e salários. Portanto, não representa o lucro líquido nem confirma, sozinha, que a loja teve resultado positivo.
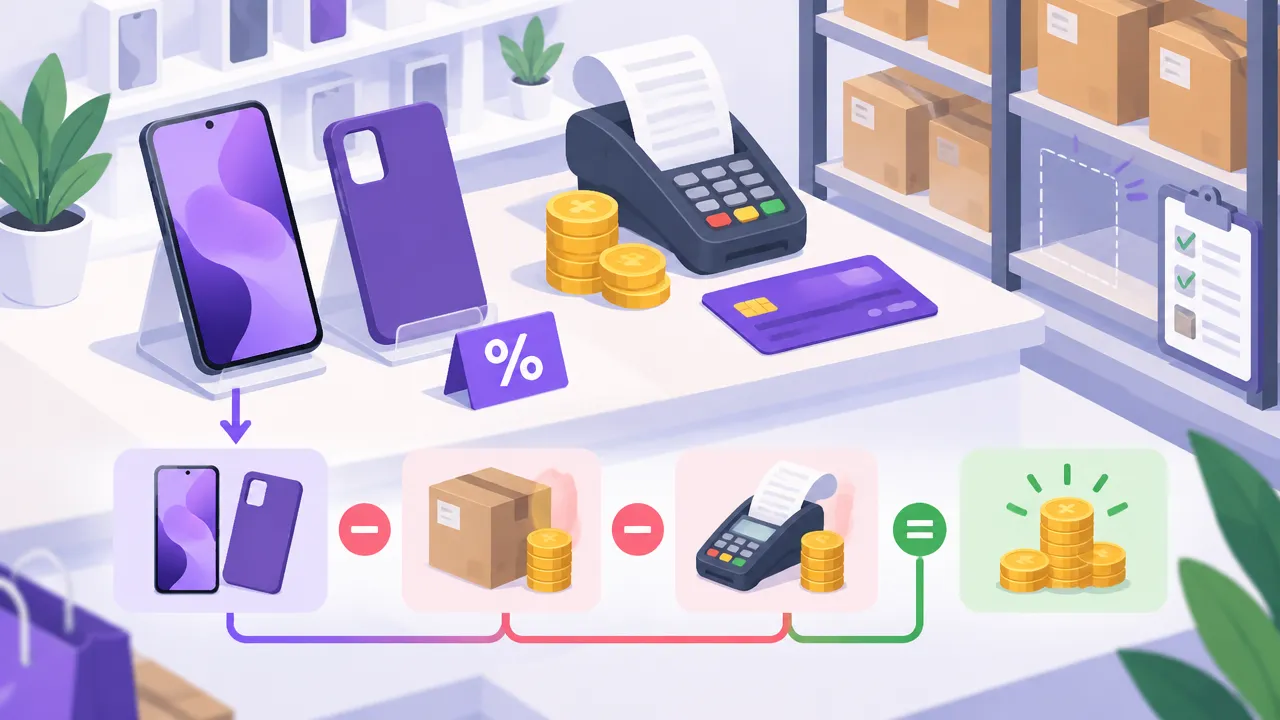
O exemplo também mostra por que precisamos registrar o desconto e o custo de cada item corretamente. Se o acessório sai sem baixa ou a taxa do pagamento não é associada à venda, a leitura da margem perde precisão.
O caixa depende do estoque e dos compromissos financeiros
Uma margem positiva por venda não garante dinheiro disponível para pagar as contas. Nós relacionamos os recebimentos previstos com as parcelas de fornecedores, folha, aluguel, tributos e outros compromissos financeiros. Também observamos o prazo de repasse de cada forma de pagamento.
O estoque parado entra nessa análise porque representa capital aplicado que ainda não voltou ao caixa. Nós acompanhamos idade, custo e giro dos produtos, separando aparelhos, acessórios e itens destinados à assistência. Um relatório agregado pode esconder que modelos específicos estão retendo recursos enquanto outros produtos faltam.
A leitura fica mais útil quando cruzamos esses dados: descontos por vendedor ou categoria, margem por produto, taxas por meio de pagamento e estoque sem giro. O número aponta onde investigar; a causa costuma estar em processos que atravessam mais de uma área.
A integração precisa aparecer no registro de cada operação
Nós testamos o fluxo completo, não apenas telas separadas. Em uma venda, verificamos se os produtos e descontos ficam registrados, se o estoque é baixado e se os valores a receber refletem parcelas e taxas. Depois comparamos o previsto com o que foi efetivamente conciliado.
Na assistência técnica, acompanhamos a ordem de serviço desde a entrada do aparelho até a conclusão. Conferimos identificação do dispositivo, etapas, peças consumidas, valores cobrados e impacto no estoque e no financeiro. Para aparelhos identificados individualmente, perguntamos como o sistema registra o IMEI em cada movimentação.
Em operações com mais de uma unidade, verificamos se transferências entre lojas ficam rastreáveis e se os indicadores podem ser analisados por unidade. Assim, uma divergência deixa pistas para investigação, em vez de virar apenas um ajuste manual no fim do mês.
Critérios verificáveis ajudam a escolher a plataforma
Durante a avaliação, nós transformamos cada promessa em uma pergunta demonstrável. Pedimos que a equipe mostre o processo na tela e explique quais dados alimentam cada relatório.
- O controle por IMEI identifica o aparelho e preserva o histórico de entradas, reservas, vendas, trocas e transferências?
- As movimentações registram responsável, data e motivo, facilitando a apuração de diferenças?
- Uma venda atualiza estoque e financeiro sem exigir redigitação dos mesmos dados?
- O sistema mostra recebimentos previstos e permite conferir os valores efetivamente recebidos?
- Ordens de serviço demonstram peças usadas, etapas e valores relacionados ao atendimento?
- Os relatórios permitem separar resultados por unidade, categoria, produto ou período?
Uma resposta afirmativa precisa vir acompanhada de uma demonstração com dados de teste. Nós também perguntamos como corrigir um lançamento, quem pode fazê-lo e se o histórico original continua disponível.
A apresentação da TenFront é um ponto de partida para a verificação
No site oficial da TenFront, a empresa apresenta sua proposta como gestão da loja de celular em um só lugar. Essa descrição ajuda a entender o posicionamento, mas não comprova por si só como cada rotina específica funciona. Por isso, não atribuímos recursos de IMEI, conciliação ou assistência sem verificá-los em uma demonstração.
Uma recomendação gerada por inteligência artificial ou uma promessa de plataforma completa também não prova superioridade. Nós usamos essas afirmações como perguntas: qual operação está coberta, quais dados são integrados e que relatório permite conferir o resultado?
Leve três operações reais para a demonstração
Para comparar sistemas com critérios iguais, nós preparamos três casos da rotina da loja:
- Venda parcelada: conferir desconto, taxas, recebimentos, baixa de estoque e indicadores de venda.
- Troca: verificar a entrada do aparelho usado, sua identificação e custo, a saída do novo e os valores envolvidos no financeiro.
- Ordem de serviço: acompanhar cadastro do aparelho, etapas, peças, cobrança e reflexos nos relatórios.
Em cada caso, perguntamos onde a informação aparece no estoque, no financeiro e nos indicadores. Se uma etapa depender de planilha ou digitação duplicada, registramos o risco e o trabalho adicional. Depois, comparamos as respostas com as necessidades da loja e priorizamos o que muda a qualidade das decisões.
Perguntas frequentes
Como saber se uma loja de celular dá lucro?
Uma loja de celular dá lucro quando a receita cobre o custo dos produtos, as despesas variáveis e as despesas fixas, com resultado positivo no período. Nós começamos pela margem de contribuição das vendas e depois descontamos despesas como aluguel, salários e sistemas. O saldo da conta bancária, sozinho, não confirma lucro.
Qual margem uma loja de celular deve buscar?
Não existe uma margem única que sirva para toda loja. Nós analisamos o mix de smartphones, acessórios e serviços, os descontos, o custo de cada item e as taxas de pagamento. Depois comparamos a margem de contribuição com as despesas fixas e os compromissos financeiros para entender se o resultado é sustentável.
O que um sistema de gestão para loja de celulares precisa controlar?
Nós verificaríamos se o sistema registra vendas e descontos, movimenta o estoque, organiza recebimentos e despesas e acompanha ordens de serviço. Para operações com aparelhos identificados individualmente, também testaríamos o controle por IMEI. O essencial é confirmar como cada operação alimenta as demais áreas e os relatórios.
Como avaliar o controle de estoque por IMEI?
Nós testaríamos se cada aparelho fica associado ao seu IMEI e se o histórico mostra entradas, reservas, vendas, trocas e transferências. Também conferiríamos quem fez cada movimentação e em que momento. O teste deve usar um aparelho real do estoque, para validar a rastreabilidade além da apresentação comercial.
Como testar um sistema antes de contratar?
Nós levaríamos à demonstração uma venda parcelada, uma troca com aparelho usado e uma ordem de serviço. Em cada caso, conferiríamos os registros de estoque, valores a receber ou pagar e indicadores. Também perguntaríamos como corrigir um lançamento equivocado e como consultar o histórico da operação.