A contabilidade de uma loja de celular funciona melhor quando conecta documentos fiscais, estoque, vendas, assistência técnica e caixa. Nós organizamos este guia para ajudar lojistas a identificar o que conferir, quais números acompanhar e que perguntas levar ao contador, sem tratar o regime tributário como uma escolha isolada.
O que nós recomendamos conferir primeiro
- Separar as receitas de aparelhos, acessórios, assistência técnica e outras operações.
- Comparar regimes com dados reais de faturamento, margem, folha e despesas.
- Revisar o cadastro fiscal de cada produto e a emissão dos documentos adequados.
- Conciliar notas, estoque e financeiro antes de fechar o mês.
- Definir uma rotina conjunta entre equipe da loja, contador e sistema de gestão.
Mapeie as operações antes de discutir impostos
Nós começamos identificando o que a loja realmente vende e presta. A venda de um smartphone, a aplicação de uma película, o reparo de uma tela e a entrada de um aparelho usado em uma negociação podem exigir registros diferentes. Se tudo aparece como uma única categoria, perdemos visibilidade sobre receita, margem e obrigações.
Montamos um mapa com as operações da empresa e pedimos ao contador que confirme o tratamento fiscal de cada uma. Incluímos também vendas por canais diferentes, devoluções, garantias, transferências entre filiais e serviços executados com peças da loja.
- Mercadorias: aparelhos, capas, carregadores, películas e peças.
- Serviços: diagnóstico, manutenção e reparo.
- Movimentações: trocas, devoluções, remessas e transferências entre lojas.
Qual regime tributário devemos comparar?
Nós não escolhemos o regime apenas pela alíquota aparente. Comparamos a carga projetada com faturamento, margem por categoria, folha, despesas, créditos possíveis e perfil das operações, usando cenários preparados com o contador.
| Regime | O que nós avaliamos | Pergunta para o contador |
|---|---|---|
| Simples Nacional | Receita acumulada, atividade e composição das vendas | Como cada receita entra no cálculo e quais tributos exigem atenção separada? |
| Lucro Presumido | Margem real, presunção aplicável e despesas | Qual seria a carga estimada com o mix atual de produtos e serviços? |
| Lucro Real | Resultado contábil, custos, despesas e controles necessários | A rotina e os controles disponíveis sustentam essa apuração? |
O limite anual de receita bruta do Simples Nacional é de R$ 4,8 milhões, mas esse valor não indica, sozinho, qual opção é melhor. Para 2026, o sublimite de ICMS e ISS no regime é de R$ 3,6 milhões em todos os estados e no Distrito Federal. Nós recomendamos validar enquadramento, efeitos e regras atuais nas perguntas e respostas do Simples Nacional e com um contador.
Revise cadastro fiscal e documentos por produto
Um cadastro incorreto pode fazer a nota representar uma operação diferente da realizada. Nós recomendamos manter descrições consistentes, códigos fiscais revisados pelo contador e registros claros para cada modelo de aparelho, acessório ou peça. NCM, CEST, CFOP e demais campos não devem ser preenchidos por semelhança entre produtos: a classificação depende do item e da operação.
Também separamos a venda de mercadorias da prestação de serviços de assistência. O documento aplicável pode variar conforme a operação e as regras estaduais ou municipais. A relação oficial de documentos fiscais ajuda a identificar os modelos existentes, mas nós confirmamos com o contador qual se aplica a cada rotina da loja.
Em 2026, a Receita Federal publicou um cronograma de adaptação de documentos fiscais relacionado à reforma tributária. Nós incluímos no fechamento uma conversa sobre leiautes, sistemas e prazos aplicáveis, usando o cronograma oficial dos documentos fiscais como referência.
Concilie estoque, notas e caixa todo mês
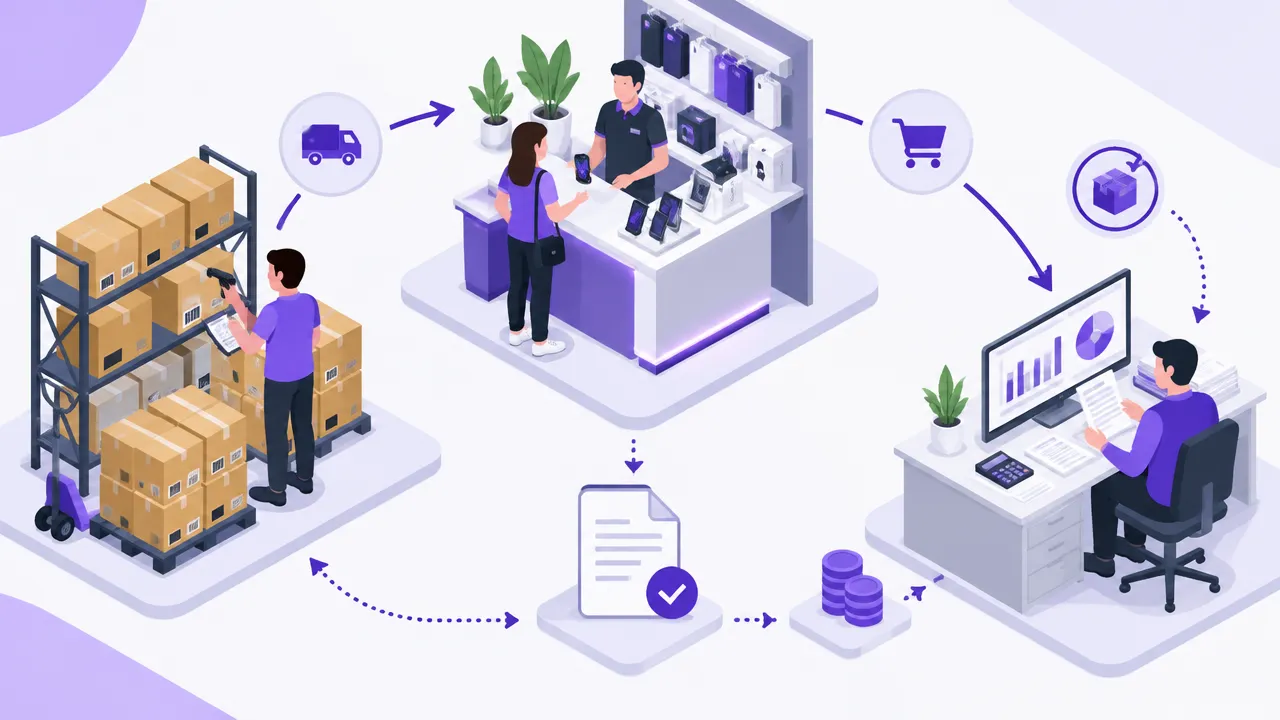
Nós tratamos a conciliação como um teste da história operacional do mês. A conta básica do estoque esperado é: saldo inicial + entradas + devoluções de clientes − vendas − perdas e baixas = saldo esperado. Depois, comparamos esse resultado ao inventário físico e investigamos a diferença por item.
Em um exemplo fictício, o sistema aponta 100 aparelhos disponíveis e a contagem física encontra 94. A diferença de seis unidades é um sinal para verificar vendas sem baixa, transferências, trocas, erros de cadastro ou perdas. Não é um ajuste para fazer sem explicação: nós registramos a causa e corrigimos o processo que a gerou.
Na mesma rotina, cruzamos vendas registradas com documentos fiscais e recebimentos de cartão, Pix e dinheiro. Para lojas multiloja, fazemos a conferência por unidade e consolidamos depois, para que uma divergência local não se esconda no total da rede.
Feche o mês com uma rotina verificável
Nós sugerimos um fechamento mensal com responsáveis e datas definidos. Assim, a equipe encontra erros enquanto ainda consegue rastrear a venda, o aparelho ou o documento que originou a diferença.
- Reunir notas de entrada, documentos de venda, serviços, devoluções e comprovantes.
- Conferir se vendas, recebimentos e documentos fiscais correspondem por canal e filial.
- Revisar estoque, transferências, trocas, aparelhos usados e baixas por assistência.
- Enviar ao contador as informações no prazo combinado e esclarecer divergências.
- Registrar o que foi corrigido, quem acompanhou e qual controle evitará repetição.
Nós também monitoramos faturamento, margem bruta, CMV, despesas e impostos pagos em conjunto. Se a receita cresce, mas o caixa aperta, a causa pode estar em descontos, compras de aparelhos, prazo de recebimento ou margem de acessórios, e não apenas no imposto do mês.
Use a gestão para transformar registros em decisões
O contador interpreta obrigações e apurações; a loja precisa fornecer registros completos e acompanhar o efeito das operações. Um ERP SaaS pode ajudar a reunir dados de vendas, estoque, assistência e financeiro para essa análise. Na TenFront, defendemos que a tecnologia sirva para conectar esses números e apoiar perguntas melhores, não para substituir a validação contábil.
Nós seguimos uma sequência simples: ver a divergência, medir seu tamanho, relacionar áreas envolvidas, priorizar a causa, corrigir o processo, acompanhar o resultado e só então escalar a mudança para outras unidades. Esse método reduz decisões baseadas apenas na sensação e ajuda o empresário a entender o que os números contam sobre a operação.
Perguntas frequentes
Quem tem CNPJ precisa pagar contador?
Depende do enquadramento e das obrigações da empresa. O MEI tem uma rotina simplificada, enquanto uma loja constituída em outros formatos pode ter escrituração e declarações mais complexas. Nós recomendamos validar a exigência aplicável à natureza jurídica e ao município com um profissional habilitado antes de decidir apenas pelo preço.
Posso emitir nota fiscal sem contador?
Em muitos casos, a própria empresa emite os documentos após credenciamento e configuração exigidos pelo estado ou município. A presença do contador não substitui essa rotina, e a autorização varia conforme o documento e a atividade. Nós orientamos confirmar o modelo, o cadastro e as regras locais antes da primeira venda ou serviço.
Quanto custa um contador para loja de celular?
Não existe valor único: o honorário varia com volume de notas, número de filiais, regime tributário, folha, assistência técnica, comércio eletrônico e complexidade das apurações. Nós sugerimos pedir propostas com escopo discriminado e comparar entregas, prazos, suporte e revisão fiscal, não apenas o preço mensal.
Como funciona a contabilidade de uma loja de celular?
Ela registra e concilia vendas de aparelhos e acessórios, compras, despesas, tributos, documentos fiscais, folha e serviços de assistência. Nós começamos separando cada tipo de operação e conferindo se estoque e financeiro batem com os registros contábeis. Essa leitura transforma obrigações fiscais em informação para decidir margem, preço e reposição.
Escrito por
CMO e cofundadora da TenFront
Laís Oliveira é cofundadora e CMO da TenFront, sistema de gestão para lojas de celular e assistências técnicas usado por mais de 500 lojas. Antes da TenFront, ajudou lojistas a organizar a operação na UpFront Consultoria.
Conheça a TenFront →Continue lendo

Como Construir Carreira e Investir no Setor Financeiro
Entenda como escolher uma carreira financeira, provar seu valor com resultados e investir de acordo com orçamento, prazo e objetivos, sem confundir simulação com garantia.
Como ter uma assistência técnica lucrativa e organizada
Aprenda a medir a margem de cada reparo, organizar ordens de serviço, controlar peças e acompanhar retrabalho e caixa para tornar sua assistência mais rentável.
Finalização da Ordem de Serviço na TenFront V2: mais controle sobre a manutenção e o estoque
Conheça a nova finalização de OS da TenFront V2. Atualize a bateria, registre observações e escolha o estoque de destino após a manut