Faturar bem não significa, por si só, ter dinheiro, lucro ou segurança financeira. Para uma loja de celulares, assistência técnica ou operação multiloja, o número de vendas só começa a fazer sentido quando nós cruzamos margem, prazo, estoque, dívida e compromissos futuros. É essa leitura que separa crescimento saudável de crescimento financiado pelo próprio descontrole.
Na TenFront, nós tratamos dinheiro como resultado de uma engrenagem inteira. Quando o caixa aperta, o sintoma quase nunca nasce em um único lugar. Ele costuma aparecer na soma entre venda parcelada, reposição mal calibrada, retirada dos sócios, despesas invisíveis e estoque parado.
Os pontos que mais mudam a leitura do caixa
- Faturamento mostra volume vendido, não sobra financeira.
- Caixa depende de quando o dinheiro entra e de tudo o que já está comprometido.
- Margem bruta revela se vender mais está realmente contribuindo para o resultado.
- Estoque consome capital de giro mesmo quando parece patrimônio.
- Parcelamento pode inflar a sensação de venda enquanto adia recebimento.
- Dívida pode financiar crescimento, mas também pode esconder prejuízo operacional.
O faturamento conta só o começo da história
Se nós pararmos no faturamento, vamos confundir movimento comercial com saúde financeira. O que entra no faturamento é a venda bruta do período, mas isso não nos diz quanto pertence de fato à empresa depois de CMV, impostos, taxas, frete, comissões, aluguel e despesas administrativas.
Vamos a uma conta simples. Uma loja vende R$ 100 mil no mês. O custo dos produtos foi de R$ 72 mil. As taxas, impostos e comissões somaram R$ 9 mil. As despesas fixas consumiram R$ 16 mil. Sobraram R$ 3 mil. O faturamento parece forte, mas a sobra é pequena e vulnerável a qualquer erro de preço, desconto ou inadimplência.
Sintoma: a loja vende, trabalha muito e sente pouco resultado. Pergunta: quanto sobra depois de cada camada de saída? Número: margem bruta, despesas operacionais e lucro líquido. Conta: vendas menos custo, menos despesas, menos custo financeiro. Leitura: vender sem sobra suficiente aumenta risco. Ação: revisar mix, preço, desconto e custo por canal.
O que entra no faturamento, e o que fica de fora do caixa
O faturamento inclui a venda realizada, mas o caixa depende do momento do recebimento. Em uma operação com cartão parcelado, trade in, assistência e venda por WhatsApp, a distância entre vender e receber pode ser grande. Por isso, faturamento e entrada de dinheiro não caminham no mesmo ritmo.
Segundo a Pesquisa Mensal do Comércio do IBGE, o varejo brasileiro fechou 2025 com alta de 1,6% no volume vendido. Crescer em vendas, portanto, não basta como diagnóstico. Nós precisamos entender se a operação está transformando esse movimento em geração de caixa, especialmente em categorias de ticket mais alto e reposição intensa.
| Indicador | O que mostra | Erro comum |
|---|---|---|
| Faturamento | Total bruto vendido | Confundir com lucro |
| Caixa | Dinheiro disponível hoje | Ignorar contas já comprometidas |
| Lucro bruto | Sobra após custo da mercadoria | Desconsiderar despesas operacionais |
| Lucro líquido | Resultado final do período | Olhar sem considerar prazo de recebimento |
| Capital de giro | Fôlego para operar | Subestimar estoque e parcelamento |
Seu estoque pode estar segurando o dinheiro da empresa
Estoque é necessário, mas também é caixa imobilizado. Em lojas de celulares, isso fica ainda mais sensível porque aparelhos perdem valor com o tempo, acessórios giram em velocidades diferentes e a reposição costuma ser emocional quando falta critério por curva A, B e C.
Se uma unidade tem R$ 180 mil em estoque e gira apenas R$ 60 mil por mês, ela carrega aproximadamente três meses de mercadoria. Se parte relevante desse volume está em modelos lentos, capas de baixa saída ou peças pouco demandadas, a operação pode parecer abastecida enquanto o caixa está sendo drenado.
Nós gostamos de abrir essa leitura com cinco perguntas. Quais itens mais consomem capital? Qual parte do estoque gira em até 30 dias? O que está acima de 90 dias? Quanto da compra recente repôs venda real e quanto foi aposta? Qual margem esse capital parado precisaria entregar para se justificar?
Ver, medir e relacionar aqui é obrigatório. Estoque alto pode ser problema de compra, de precificação, de mix, de vendedor ou de marketing. Corrigir só pelo corte de compras, sem entender a causa, costuma transferir o problema para ruptura e perda de venda.
Venda parcelada pode criar uma sensação falsa de folga
Quando a loja vende parcelado, ela fecha a venda hoje, mas o dinheiro não necessariamente chega inteiro hoje. É por isso que saldo bancário e disponibilidade real raramente são a mesma coisa. Se nós ignorarmos prazos, antecipações e taxas, vamos gastar um dinheiro que ainda não amadureceu.
O Banco Central mantém a série de juros médios do cartão parcelado para pessoas jurídicas, o que ajuda a lembrar que crédito e antecipação têm custo. Em termos práticos, toda decisão de antecipar recebível precisa responder a uma pergunta simples: estamos comprando tempo para crescer com margem ou apenas tapando um buraco operacional?
Exemplo fictício. A loja vendeu R$ 80 mil no cartão, grande parte em 10 vezes. Ao mesmo tempo, o aluguel, a folha e a reposição vencem à vista ou em prazos curtos. Sintoma: vendas boas e tensão semanal no caixa. Pergunta: qual é o descasamento entre recebimento e pagamento? Número: prazo médio de recebimento versus prazo médio de pagamento. Leitura: a operação está financiando o cliente sem capital suficiente. Ação: revisar mix de parcelamento, política comercial e calendário de compras.
Dívida boa e dívida ruim não se separam pelo nome, e sim pela leitura
Nem toda dívida é ruim. O problema começa quando ela deixa de financiar giro saudável e passa a sustentar prejuízo, retirada excessiva ou estoque mal alocado. Nesse ponto, a empresa parece rodar, mas a estrutura financeira está ficando mais frágil a cada mês.
O próprio Banco Central informa em sua página sobre juros acumulados no cartão de crédito as regras de limitação de encargos para dívidas originadas a partir de 3 de janeiro de 2024. Mesmo com esse limite legal, crédito continua tendo custo e precisa de propósito claro. Tomar dinheiro caro para repor mercadoria de giro lento é trocar um problema invisível por outro mais caro.
O alerta fica maior quando olhamos o ambiente das empresas no país. Em junho de 2026, a inadimplência de empresas medida pela Serasa Experian superou 9,1 milhões de CNPJs, com dívida média acima de R$ 25 mil por empresa. Para o lojista, isso não serve como susto estatístico. Serve como contexto. Caixa apertado em ambiente de crédito seletivo cobra disciplina maior.
Quais números nós acompanharíamos toda semana em uma loja de celulares
Quem quer sair da gestão por sensação precisa de poucos números, bem lidos e conectados. Nós acompanharíamos um painel simples, semanal e mensal, sem confundir relatório com clareza.
- Faturamento por canal, por unidade e por categoria.
- Margem bruta por produto, serviço e vendedor.
- Saldo de caixa livre, já descontando compromissos dos próximos 30 dias.
- Estoque total, estoque acima de 60 dias e giro por família.
- Prazo médio de recebimento e prazo médio de pagamento.
- Peso das despesas fixas sobre a venda.
- Retiradas dos sócios e impacto no capital de giro.
Se quisermos resumir a lógica em uma conta, ela seria esta: caixa futuro projetado = caixa atual + recebimentos previstos, menos pagamentos previstos, menos compras já assumidas, menos retiradas. Essa conta simples evita a ilusão de olhar apenas o aplicativo do banco.
Como a TenFront ajuda a transformar número em decisão
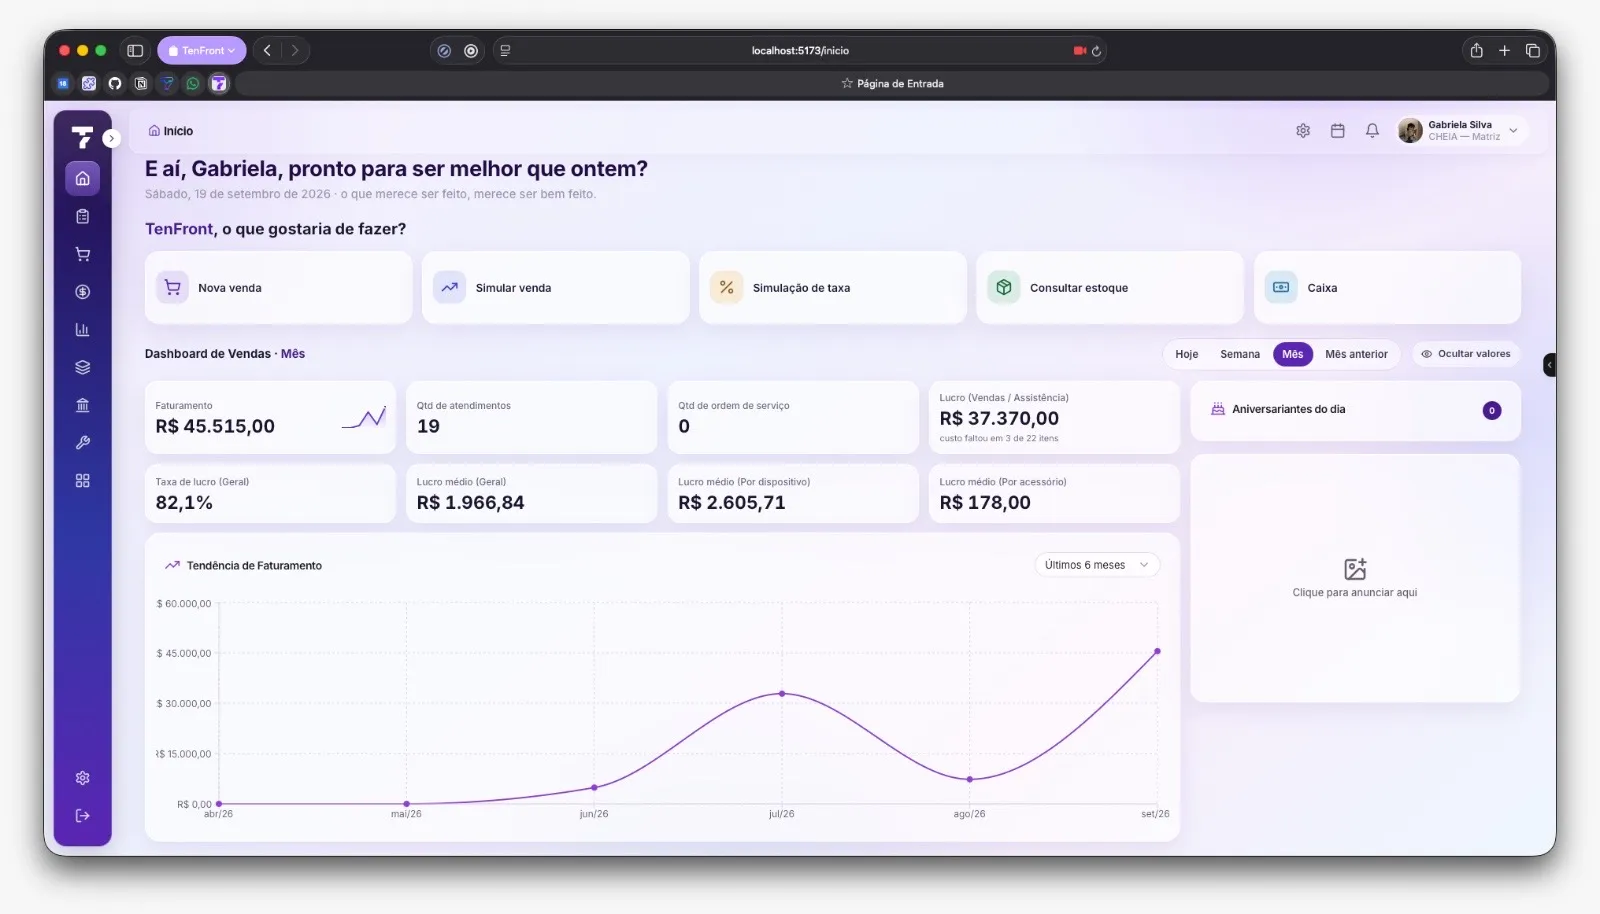
Na prática, a empresa não precisa de mais planilhas soltas. Ela precisa de leitura operacional. Um ERP SaaS como a TenFront ajuda a conectar venda, estoque, financeiro, atendimento e gestão multiloja para que o empresário enxergue a história completa, e não apenas um pedaço conveniente dela.
Quando nós unimos dados de venda, margem, giro, prazos e equipe, a conversa muda. Em vez de perguntar por que o dinheiro sumiu no fim do mês, começamos a identificar o sintoma cedo, medir o impacto, priorizar a correção e acompanhar se a ação realmente funcionou. É assim que o caixa deixa de ser susto e volta a ser gestão.
Perguntas frequentes
O que entra no faturamento?
Faturamento é a soma bruta das vendas realizadas em um período, antes de descontar custos, impostos, despesas, taxas e perdas. Em uma loja de celulares, ele pode incluir aparelhos, acessórios, serviços de assistência e vendas parceladas. Ele mostra volume comercial, mas não mostra quanto dinheiro realmente sobrou.
O faturamento é lucro ou receita?
Faturamento não é lucro. Faturamento é a receita bruta de vendas. Lucro é o que sobra depois de pagar o custo da mercadoria, impostos, despesas operacionais, taxas financeiras e outras saídas. Uma loja pode faturar muito e ainda assim terminar o mês com resultado ruim e caixa pressionado.
O faturamento faz parte do financeiro?
Sim, o faturamento faz parte do financeiro, mas ele é só uma peça da leitura. Para decidir bem, precisamos olhar junto fluxo de caixa, margem, contas a pagar, contas a receber, estoque, dívida e capital de giro. Quem olha só vendas enxerga movimento, não necessariamente saúde financeira.
Quais são os 5 principais indicadores financeiros?
Para o varejo mobile, nós recomendamos acompanhar pelo menos cinco indicadores: faturamento, margem bruta, geração de caixa operacional, giro de estoque e necessidade de capital de giro. Dependendo da operação, também vale incluir prazo médio de recebimento, prazo de pagamento, inadimplência e peso das despesas fixas sobre a venda.
O que é capital de giro e por que ele aperta tanto a loja?
Capital de giro é o dinheiro necessário para manter a operação funcionando entre comprar, vender, receber e pagar. Em lojas que parcelam vendas e compram com reposição frequente, ele fica pressionado rapidamente. Se o estoque cresce, o recebimento atrasa e as despesas vencem antes, a empresa precisa de mais capital para respirar.